17°C 28°C
São Paulo, SP
O Governo de São Paulo excluirá mais 74 produtos do regime de substituição tributária do ICMS (ICMS-ST) a partir de fevereiro de 2027. Entre os itens excluídos do regime estão materiais de construção, fornos de micro-ondas e margarinas. A medida foi publicada no Diário Oficial do Estado (DOE) desta quinta-feira (29/10). Ela faz parte do processo de simplificação tributária do Estado, que busca reduzir custos e facilitar a rotina das empresas.
Esse é o sexto conjunto de itens retirado do ICMS-ST. No fim de 2025, a lista somava 749 itens. Agora, esse número cairá para 208, redução de 72,2%. Ao longo de 2026, segmentos inteiros, como medicamentos, perfumaria, autopeças e pneumáticos passaram a operar fora do ICMS-ST.
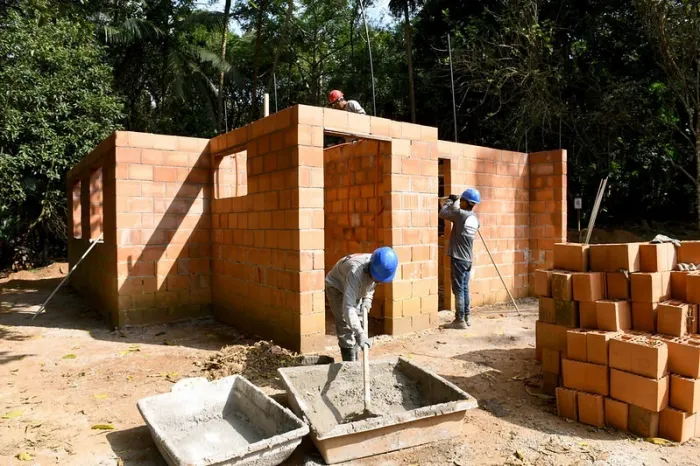
No caso dos materiais de construção, alvo da última decisão, a retirada de todos os produtos do regime elimina dúvidas frequentes sobre a classificação das mercadorias para fins tributários. A mudança do regime faz parte do conjunto de ações de simplificação tributária adotado pela Secretaria da Fazenda e Planejamento (Sefaz-SP).
As ações nesse campo estão alinhadas às diretrizes do São Paulo na Direção Certa, que busca tornar o Estado mais eficiente, transparente e competitivo. “Desde 2023, nosso objetivo declarado é fazer de São Paulo o melhor ambiente de negócios do país, como um meio para gerar desenvolvimento, emprego e prosperidade”, diz o secretário da Fazenda e Planejamento, Samuel Kinoshita. “Cada mercadoria que deixa a substituição tributária cumpre a mesma regra: menos exceção, menos custo para cumprir o imposto e mais atenção para o que importa, que é produzir e vender.”
Além disso, a reforma tributária prevê o fim do ICMS-ST, modelo ainda muito utilizado pelos estados. A redução gradual e planejada dos produtos sujeitos à ST converge, assim, com essa transição. Pela Lei Complementar 227/2026, o que ainda estiver no regime ao fim de 2032 terá o estoque inventariado, e o imposto retido será homologado e compensado com o Imposto sobre Bens e Serviços (IBS).
Cada segmento retirado antes disso desse regime reduz esse custo de transição para as empresas, bem como demonstra o compromisso intergeracional, dado que diminui esse passivo. “Com essa iniciativa, imbuída de visão de longo prazo, São Paulo consolida a diretriz de diminuição da ST e simplifica a rotina de quem produz, vende e gera empregos no Estado”, diz Kinoshita.
Com a mudança anunciada pelo Governo de São Paulo, os 74 produtos deixarão de fazer parte do ICMS-ST, no qual o imposto é recolhido antecipadamente por uma empresa da cadeia comercial, geralmente o fabricante ou importador.
Na prática, isso significa que o ICMS dessas mercadorias passará a ser calculado e recolhido pelas empresas em cada etapa de comercialização. Ou seja, elas passarão a seguir o sistema normal de tributação.
A substituição tributária do ICMS (ICMS-ST) é justamente o regime em que a responsabilidade pelo pagamento do imposto de toda a cadeia de circulação de uma mercadoria é atribuída a um único contribuinte (geralmente a indústria ou o importador).
Assim, em vez de recolher o ICMS em cada etapa da venda (fábrica, atacadista, varejista, consumidor final), a cobrança é concentrada em um elo da cadeia, geralmente o primeiro.
Com a substituição tributária (ST), a indústria ou o importador paga o ICMS de toda a cadeia de uma só vez. Sem a ST, o imposto passa a ser recolhido no momento da venda em cada etapa dentro da cadeia. Sem a ST, portanto, a empresa não precisa desembolsar o imposto de toda a circulação da mercadoria antecipadamente. Ela ganha fôlego financeiro e reduz o peso burocrático para operar o negócio.


Mín. 17° Máx. 28°